


هل ينبغي دفع عربون قبل فحص طلبية إطارات بالجملة؟
قد يكون دفع عربون قبل فحص طلبية إطارات بالجملة معقولًا عندما لا تزال الإطارات بحاجة إلى التصنيع، وبعد التحقق من المورد من جهة مستقلة. ويصعب تبريره عندما يدّعي المورد أن الطلبية بأكملها متوفرة في المخزون لكنه لا يسمح بفحصها قبل الدفع. ولا يتوقف القرار على نسبة العربون وحدها، بل على مقدار الأموال المعرضة للخطر، والأدلة التي تثبت وجود الطلبية، وما إذا كان بإمكان المشتري إيقاف الدفعات اللاحقة إذا لم تجتز البضائع الفحص.
ينبغي أن يمول العربون التزامًا تجاريًا محددًا، لا أن يحل محل التحقق من المورد. وقبل دفعه، ينبغي أن يكون لدى المشتري جدول مواصفات متفق عليه، وخطة تسليم موثوقة، وحقوق فحص قابلة للإنفاذ، وسبل انتصاف مكتوبة في حال وجود نقص أو إطارات غير مطابقة. ومن دون هذه الضمانات، قد يتحول حتى المبلغ المقدم الصغير نسبيًا إلى خسارة يتعذر استردادها.
المخزون المتوفر والإنتاج الجديد يتطلبان قرارات دفع مختلفة
في الطلبية من المخزون المتوفر، يمكن فحص البضائع قبل انتقال مبالغ كبيرة. اطلب قائمة بالمخزون توضح الكميات حسب المقاس، ومؤشر الحمولة، ورمز السرعة، ونطاق تواريخ التصنيع، إلى جانب موقع المستودع. وينبغي أن يتمكن مفتش مستقل من الوصول إلى المخزون الفعلي المخصص للشراء، لا إلى عينات أو معروضات في صالة عرض فحسب.
قد يطلب المورد دفعة حجز للاحتفاظ بالمخزون. وهذا الطلب ليس غير معقول تلقائيًا، لكن ينبغي أن تحدد الاتفاقية البضائع المحجوزة، ومدة الحجز، وما سيحدث إذا لم يجتز الفحص. إن دفع مبلغ لحجز مخزون غير محدد لا يمنح المشتري ضمانًا يُذكر ببقاء الإطارات المناسبة متاحة.
أما في الشراء حسب الطلب، فلا يمكن فحص المنتجات النهائية قبل الإنتاج. لذا يستند القرار الأولي إلى التحقق من المورد المتعاقد، وقدرته على الوصول إلى الطاقة التصنيعية، والمواصفات المعتمدة، وهيكل الدفع. ويمكن أن يساعد تدقيق المصنع أو تقييم العينة في اتخاذ القرار، لكن أيًا منهما لا يثبت مطابقة دفعة الإنتاج النهائية.
وهذا الفرق مهم: فالموافقة على دفعة مقدمة لبدء الإنتاج تختلف عن قبول الطلبية المكتملة. وينبغي أن يفصل العقد وسجل الموافقات الداخلية بين هذين القرارين.
تحقق من الجهة التي تتلقى الأموال والجهة الملزمة بالتسليم
قد تختلف الكيانات القانونية للبائع والمصنّع والمصدّر والمستفيد من التحويل المصرفي. ولا يعني كون الطرف المقابل شركة تجارية بالضرورة أنه غير مناسب، لكن يجب أن يكون دورها واضحًا. حدّد الكيان المسؤول عن التسليم، والكيان الذي يتولى معالجة المطالبات، وما إذا كان بإمكانه ضمان الوصول إلى المصنع ومخزون الشحنة.
تحقق من تسجيل الشركة عبر مصدر رسمي مناسب متى كان ذلك متاحًا، وأكّد عنوان مزاولة النشاط، وتحقق بشكل مستقل من تعليمات الدفع المصرفية. وأي تغيير في المستفيد أو دفع إلى شركة لا صلة لها يتطلب تفسيرًا موثقًا وإجراء فحوص إضافية. لا تعتمد فقط على رسالة بريد إلكتروني تتضمن بيانات مصرفية بديلة؛ بل أكّد التغييرات عبر قناة اتصال سبق التحقق منها.
لا يثبت عرض الشركة أو بيان الطاقة الإنتاجية أو صورة شهادة أن الطلبية المحددة موجودة أو أنها تستوفي متطلبات السوق المقصودة. وينبغي أن تتطابق الأدلة الداعمة مع المعاملة، بما في ذلك المصنّع المعني، ومجموعة الإطارات، ومواصفات الطلبية، ونطاق الاعتماد المنطبق. ولا ينبغي أن يؤدي انخفاض السعر إلى تخفيف مستوى التحقق.
حدّد بدقة ما الذي يعنيه اجتياز الإطار للفحص
عبارة «الفحص قبل الشحن» فضفاضة أكثر من اللازم لحماية دفعة مقدمة. لذا يجب أن يتضمن اتفاق الشراء معايير قبول قابلة للقياس وإجراءً واضحًا لتحديد ما إذا كانت قد استوفيت.
ينبغي أن يحدد جدول المواصفات العلامة التجارية والنقشة، ومقاس الإطار، ومؤشر الحمولة، ورمز السرعة، وتصنيف XL أو المعزز عند الحاجة، والكميات لكل مواصفة، والبدائل المسموح بها، ويفضل ألا تُقبل أي بدائل دون موافقة خطية. كما ينبغي تحديد متطلبات الملصقات والتعبئة وأدلة الامتثال لسوق الوجهة.
على سبيل المثال، لا ينبغي اعتماد طلبية AX266 لمجرد أنها شراء لهذه النقشة. تشمل المواصفات المدرجة لها 215/50R17 95V XL و255/40ZR20 101W XL. وهذان رمزا مخزون منفصلان بخصائص مختلفة للتركيب والاستخدام. ويجب أن تحافظ الفاتورة وتعليمات الفحص وقائمة التعبئة على المواصفة الدقيقة والكمية لكل بند.
كما يجب الاتفاق صراحةً على تواريخ التصنيع. حدّد نطاق تواريخ الإنتاج المسموح به عند الشحن، وأي اختلاف مسموح به بين الدفعات، والأدلة التي ستُستخدم للتحقق منها. فالمخزون الأقدم ليس معيبًا تلقائيًا، لكن العمر وظروف التخزين قد يؤثران في ملاءمته لإعادة البيع، وقبول العملاء، والتعرض لمطالبات الضمان. ولا يكون الخصم على المخزون القديم ذا معنى إلا عند الإفصاح عن هذه الظروف وقبولها.
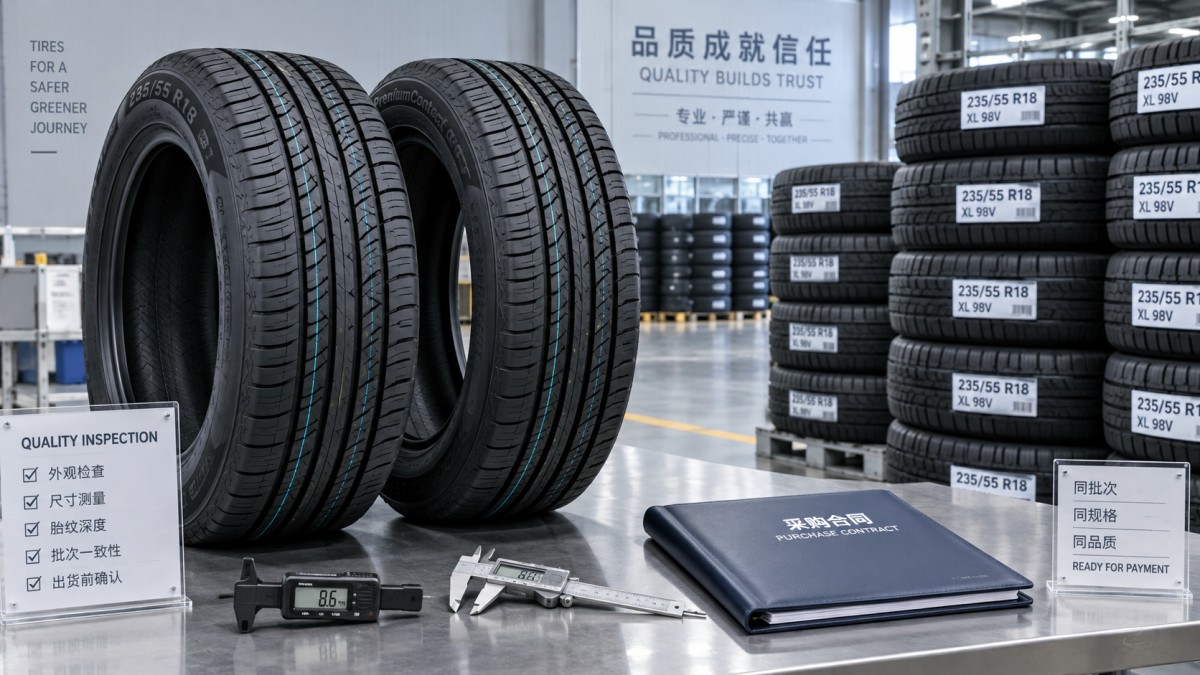
ينبغي أن تشمل خطة الفحص التحقق من الكميات، وعلامات الجدار الجانبي، ورموز تواريخ التصنيع التي يمكن الوصول إليها، والأضرار الظاهرة، والتشوه، وحالة التعبئة. كما ينبغي أن تحدد طريقة أخذ العينات، وتصنيفات العيوب، وحدود القبول، والجهة التي تعيّن المفتش. ويُعد الاختيار العشوائي من الشحنة المخصصة أكثر فائدة من فحص إطارات يختارها البائع مسبقًا.
لا يمكن للفحص البصري إثبات التماسك على الطرق المبتلة، أو أداء الكبح، أو التحمل، أو جميع خصائص التصنيع الداخلية. وعند الاقتضاء، يجب تقييم وثائق الاعتماد وأدلة الاختبار ذات الصلة بشكل منفصل. فتقرير الفحص البصري الخالي من الملاحظات لا يغني عن التحقق من مطابقة المنتج.
صمّم مراحل الدفع بما يحافظ على القدرة على التفاوض
لا توجد نسبة عربون آمنة في جميع الظروف. فقد ينطوي المبلغ المقدم المتواضع لمورد لم يُتحقق منه على مخاطر أكبر من مبلغ أعلى تدعمه ضمانات موثوقة وسجل معاملات مثبت. تفاوض على المبلغ بما يتناسب مع احتياجات الإنتاج أو الحجز التي يذكرها المورد، مع إبقاء المبالغ غير المضمونة ضمن حد خسارة مقبول.
يفصل هيكل الدفع العملي بين الالتزام الأولي بالإنتاج والقبول اللاحق. تُدفع الدفعة المقدمة بعد التحقق من المورد وإبرام العقد؛ وإذا لزم الأمر، تُدفع دفعة أخرى بعد إنجاز مرحلة إنتاج محددة؛ ولا يصبح الرصيد الأساسي مستحقًا إلا بعد استيفاء شروط الفحص والوثائق المتفق عليها. وينبغي أن تتطلب كل مرحلة أدلة، لا مجرد مرور الوقت.
في طلبية افتراضية بقيمة $100,000، يعرّض عربون قدره $20,000 هذا المبلغ للخطر قبل قبول المنتجات النهائية. وإذا دُفع مبلغ آخر قدره $60,000 قبل الفحص، ترتفع الأموال المعرضة للخطر إلى $80,000. ولا يجعل وصف التحويل الثاني بأنه «دفعة مرحلية» أكثر أمانًا، ما لم يحقق انخفاضًا ملموسًا في المخاطر ويمكن التحقق منه بشكل مستقل.
تحقق من التسلسل بين الفحص ودفع الرصيد والتحميل والإرسال. فقد تُستبدل البضائع أو تتعرض للتلف بعد الفحص. ويمكن أن يساعد تحديد دفعات البضائع التي جرى فحصها والإشراف على التحميل وتوثيق أختام الحاويات في تقليل هذه الفجوة. كما ينبغي توضيح السيطرة على مستندات الشحن وإجراءات الإفراج عن البضائع؛ فاجتياز الفحص لا يثبت الملكية بحد ذاته ولا يضمن حيازة الشحنة.
عندما تبرر قيمة الطلبية ومخاطر الطرف المقابل ذلك، فكّر في حساب ضمان، أو ضمان دفعة مقدمة، أو اعتماد مستندي. لهذه الآليات تكاليف وقيود. فالبنوك تفحص المستندات بموجب الاعتماد المستندي، ولا تفحص الإطارات فعليًا؛ لذا يجب تضمين أي شرط للفحص ضمن شروط مستندية مناسبة. كما يتطلب الضمان مراجعة دقيقة للجهة المصدرة، وتاريخ الانتهاء، وشروط المطالبة، ونطاق التغطية.
اتفق على ما سيحدث عند الإخفاق قبل إرسال العربون
ينبغي أن يوضح العقد ما سيحدث إذا كشف الفحص عن مواصفات خاطئة، أو عيوب مفرطة، أو نقص في الكميات، أو تواريخ غير مقبولة، أو غياب أدلة الامتثال. فمن دون عواقب متفق عليها، قد يحصل المشتري على تقرير يوثق الإخفاق من دون وسيلة عملية للتصحيح أو استرداد الأموال.
حدّد ما إذا كان على المورد استبدال البضائع المرفوضة أو إعادة العمل عليها أو إزالتها، ومن يتحمل تكلفة إعادة الفحص، وكيف سيتغير موعد التسليم. وبيّن متى يحق للمشتري إلغاء الطلبية وما إذا كان يجب رد العربون، وحدد موعد ردّه. ولا تسمح بأن يصبح الاستبدال أو تخفيض السعر علاجًا تلقائيًا للإطارات التي لا يمكن استخدامها قانونيًا أو تجاريًا في السوق المقصودة.
لا تضمن الصياغة التعاقدية وحدها استرداد الأموال. فقيمتها تعتمد على أصول الطرف المقابل، وآلية تسوية المنازعات المختارة، والتكلفة العملية للإنفاذ. وعندما يكون الاسترداد صعبًا، يكون خفض الدفعة المقدمة غير المضمونة أو الحصول على ضمان دفع موثوق أهم من إضافة وعود تبدو أكثر حزمًا.
اعتمد مستوى التعرض المالي، لا سعر الشراء فحسب
ينبغي أن تشمل المقارنة المالية تكاليف الفحص ورسوم ضمان الدفع والرسوم المصرفية وتكلفة رأس المال المجمّد قبل وصول مخزون صالح للاستخدام. وعلى سبيل المثال، تبلغ تكلفة التمويل وحدها نحو $329 لدفعة مقدمة قدرها $20,000 تبقى مستحقة لمدة 60 يومًا، بافتراض معدل تمويل سنوي قدره 10%. ويضيف التأخير والمخزون المرفوض وتكاليف الاسترداد مخاطر إضافية.
لذا ينبغي موازنة خصم المورد مع تكلفة التمويل والخسائر المحتملة إذا فشلت المعاملة. وينبغي أن يعكس الحد الأقصى المقبول للدفعة المقدمة غير المضمونة خسارة تستطيع الشركة تحملها، لا افتراضًا بإمكانية استرداد الأموال من الخارج.
اعتمد العربون المدفوع قبل الفحص عندما يكون مبرره معقولًا، ويكون التحقق من الطرف المقابل والمستفيد قد أُنجز، وتكون الطلبية محددة بدقة، وتظل الدفعات اللاحقة مشروطة بالقبول. وأجّل الدفع أو ارفضه إذا رُفض إتاحة الفحص من دون تفسير وجيه، أو ظلت المواصفات غير محسومة، أو تعذر التحقق من تعليمات الدفع، أو أدى الرفض إلى تحميل المشتري تكلفة بضائع لا يمكنه استخدامها. والضمان الأساسي هو إبقاء مبلغ كافٍ غير مدفوع، إلى جانب أدلة كافية يمكن الحصول عليها بشكل مستقل، كي يكون القبول قرارًا حقيقيًا.
الدردشة عبر الإنترنت